2020-2025年中国家禽饲养行业发展潜力分析及投资方向研究报告
一、行业概述
家禽饲养行业是中国畜牧业的重要组成部分,涵盖鸡、鸭、鹅、鸽、鹌鹑等禽类的养殖,其中以肉鸡和蛋鸡为主导。家禽产品(肉、蛋、羽绒等)是居民膳食结构中重要的动物蛋白来源,具有养殖周期短、饲料转化率高、资金周转快等特点,在保障国家食品供应和促进农民增收方面发挥着关键作用。
中国家禽饲养行业正经历从传统分散养殖向规模化、标准化、智能化养殖的深刻转型。2020-2025年期间,行业面临消费升级、疫病防控、环保约束、饲料成本波动等多重挑战与机遇,整体呈现“量稳质升、集中度提高、产业链整合加速”的发展态势。
二、行业发展环境分析(2020-2025年)
(一)政策环境
国家政策持续引导家禽产业高质量发展。2020年,农业农村部发布《关于加快畜牧业高质量发展的意见》,明确提出优化家禽产业结构,推进标准化规模养殖。2021年,《“十四五”全国畜牧兽医行业发展规划》进一步提出,到2025年禽肉产量稳定在2200万吨左右,禽蛋产量稳定在3000万吨左右。环保政策趋严,禁限养区划定、粪污资源化利用要求提高,倒逼中小散户退出,推动规模化企业扩张。种业振兴行动将白羽肉鸡自主育种列为重点,2021年“圣泽901”“广明2号”“沃德188”三个国产白羽肉鸡品种通过审定,打破了国外种源垄断。
(二)经济环境
2020-2025年,中国GDP保持中高速增长,居民人均可支配收入持续提高,消费升级趋势明显。禽肉因高蛋白、低脂肪、低胆固醇等健康属性,消费需求稳步增长,尤其在一二线城市,鸡肉替代部分猪肉消费的趋势增强。但受非洲猪瘟疫情导致的猪肉价格波动影响,禽肉消费在2019-2020年出现阶段性高峰,随后随猪肉产能恢复而回归常态。饲料成本方面,玉米、豆粕价格在2020-2022年大幅上涨,推高养殖成本,压缩利润空间;2023-2025年价格有所回落,但整体仍处高位。
(三)社会环境
人口结构变化和生活方式转变影响家禽产品消费。家庭小型化、外卖餐饮快速发展,推动禽肉分割品、预制菜需求增长。消费者对食品安全、动物福利、绿色养殖的关注度提升,品牌化、可追溯的家禽产品更受青睐。新冠疫情也增强了消费者对食品安全和供应链稳定性的重视。
(四)技术环境
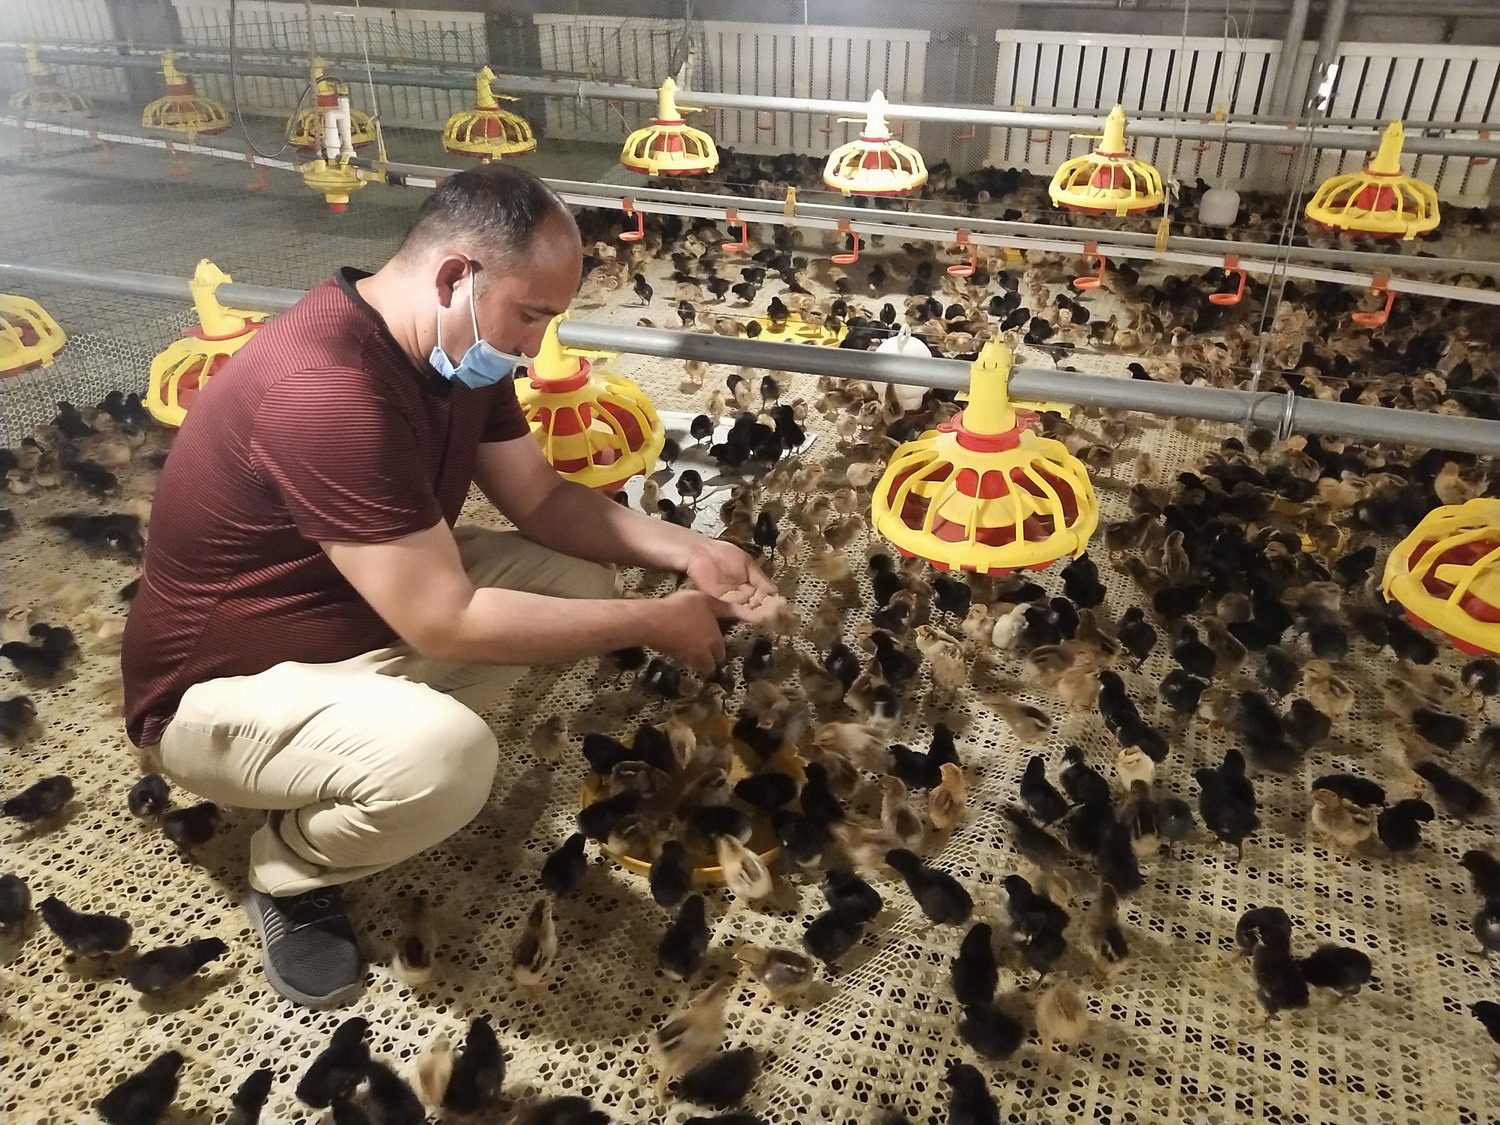
物联网、大数据、人工智能等技术在家禽养殖中加速应用。智能环控、自动喂料、饮水、集蛋、清粪等设备普及,提高了劳动效率和养殖精准度。基因组选择、疫病快速诊断、无抗养殖、精准营养等技术不断突破,推动行业向高效、绿色、智能方向升级。
三、行业发展现状与市场规模
(一)市场规模
2020年,中国家禽饲养行业总产值约1.2万亿元,其中肉禽约7000亿元,蛋禽约5000亿元。受非洲猪瘟后禽肉替代效应影响,2020年禽肉产量达2361万吨,同比增长5.5%;禽蛋产量3468万吨,同比增长4.8%。2021-2022年,猪肉产量恢复,禽肉产量增速放缓,但总体保持稳定。据测算,2025年禽肉产量将达2300-2400万吨,禽蛋产量稳定在3400-3500万吨,行业总产值有望突破1.5万亿元。
(二)养殖结构
肉禽方面,白羽肉鸡占主导,占禽肉总产量的60%以上,主要企业包括圣农发展、益生股份、民和股份、仙坛股份等。黄羽肉鸡受活禽交易限制和消费习惯变化影响,增速放缓,但仍是南方地区重要品类,温氏股份、立华股份等龙头企业主导。水禽方面,肉鸭养殖集中度较高,樱桃谷鸭占据主要份额,桂柳牧业、华英农业等为行业龙头。蛋禽方面,蛋鸡养殖仍以中小规模为主,但规模化进程加快,正大集团、德青源、圣迪乐村等品牌蛋企业市场份额提升。
(三)区域分布
家禽养殖呈现明显的区域集聚特征。白羽肉鸡主要集中在山东、辽宁、河北、河南等地;黄羽肉鸡以广东、广西、湖南、江西为主;蛋鸡以河北、河南、山东、辽宁、湖北等为主;肉鸭以山东、江苏、四川、广东为主。区域分布与饲料资源、气候条件、消费市场密切相关。
四、行业竞争格局
中国家禽饲养行业竞争格局呈现“大行业、小企业”特点,但集中度逐步提升。2020-2025年,头部企业通过“公司+农户”、自繁自养、产业链一体化等模式快速扩张。白羽肉鸡领域,圣农发展、益生股份、仙坛股份等前五大企业市场份额从2020年的约30%提升至2025年的40%以上。黄羽肉鸡领域,温氏股份、立华股份、湘佳股份等占据领先地位,行业CR5超过50%。蛋鸡领域,品牌蛋企业加速整合,但整体集中度仍较低,CR10不足20%。
竞争焦点从单纯规模扩张转向成本控制、食品安全、品牌建设和渠道拓展。产业链一体化成为主流,企业纷纷布局饲料加工、种禽繁育、屠宰加工、食品深加工等环节,以平抑周期波动、提升附加值。
五、行业发展潜力分析
(一)消费需求增长潜力
随着人口增长、城镇化推进和居民收入提高,禽肉、禽蛋消费仍有增长空间。目前中国人均禽肉消费量约15公斤,远低于美国(约50公斤)和巴西(约45公斤),增长潜力较大。禽蛋消费已较高,但深加工蛋制品(蛋液、蛋粉)需求快速增长。预制菜、快餐、烘焙等行业发展带动禽肉分割品和蛋液需求。
(二)产业升级潜力
规模化、智能化养殖替代散户趋势明显。2020年,中国肉鸡规模化养殖比重约80%,蛋鸡约70%,预计2025年分别提升至85%和75%以上。智能养殖设备、精准营养、疫病净化等技术应用,将进一步提高生产效率、降低成本和疫病风险。种业自主创新也将增强行业核心竞争力。
(三)政策支持潜力
国家实施乡村振兴战略,支持畜牧业高质量发展,对规模化养殖场建设、粪污资源化利用、种业创新等给予补贴和税收优惠。环保政策倒逼产业升级,为合规企业创造更大市场空间。
(四)国际化潜力
中国家禽产品出口逐步扩大,尤其禽肉熟制品对日本、欧盟出口增长。白羽肉鸡种源自主化后,有望打破国外垄断,提升国际竞争力。但疫病风险、贸易壁垒仍是主要制约因素。
六、行业面临的风险与挑战
- 疫病风险:禽流感、新城疫等疫病仍是行业最大威胁,一旦爆发将导致 production 下降、消费恐慌、价格暴跌。
- 饲料成本波动:玉米、豆粕价格受国际市场、气候、贸易政策影响,波动较大,挤压养殖利润。
- 环保压力:粪污处理、碳排放要求提高,增加养殖成本,中小企业面临退出压力。
- 市场波动:禽周期导致价格和利润波动,企业需具备较强的抗风险能力。
- 食品安全与贸易壁垒:药物残留、微生物污染等问题可能引发食品安全事件,影响消费信心和出口。
七、投资方向建议
(一)种业创新领域
白羽肉鸡自主育种取得突破,但仍有较大提升空间。投资于种禽繁育、基因组选择、疫病净化等技术的企业,具备长期竞争力。重点关注拥有自主品种知识产权的企业。
(二)规模化养殖与产业链一体化
规模化养殖是行业趋势,具备成本优势、防疫优势的企业将胜出。建议投资于产业链一体化企业,涵盖饲料、养殖、屠宰、食品加工等环节,能够平滑周期波动,提升盈利能力。
(三)智能养殖设备与数字化服务
智能环控、自动喂料、巡检机器人、养殖管理软件等需求增长。投资于家禽智能装备和数字化解决方案的企业,可分享行业升级红利。
(四)禽肉深加工与预制菜
随着消费升级和餐饮工业化,禽肉深加工和预制菜市场快速增长。投资于具备品牌、渠道和研发能力的禽肉食品企业,可获取更高附加值。
(五)蛋品深加工与品牌蛋
蛋液、蛋粉等深加工产品需求旺盛,品牌蛋市场渗透率提升。投资于蛋品加工和品牌蛋企业,受益于消费升级和食品安全需求。
(六)绿色养殖与粪污资源化
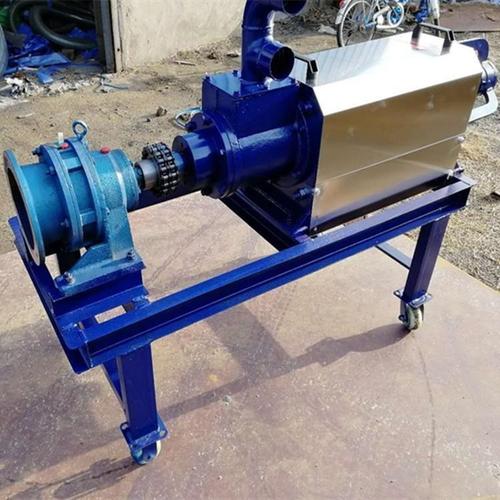
环保政策趋严,粪污资源化利用、有机肥生产、沼气发电等领域存在投资机会。
八、结论与展望
2020-2025年,中国家禽饲养行业处于转型升级的关键期。尽管面临疫病、成本、环保等挑战,但消费增长、政策支持、技术升级和产业整合将持续推动行业发展。预计到2025年,行业规模化、智能化、一体化水平显著提升,龙头企业市场份额扩大,禽肉禽蛋产量稳中有增,行业总产值有望突破1.5万亿元。投资者应重点关注种业创新、规模化养殖、智能装备、食品深加工和绿色养殖等方向,把握行业结构性增长机遇。
随着碳中和目标推进和消费需求多元化,家禽饲养行业将更加注重高效、绿色、智能和品牌化发展,具备核心竞争力的企业将迎来更大发展空间。
如若转载,请注明出处:http://www.pcxhbk.com/product/44.html
更新时间:2026-11-01 18:49:01