2022年中国家禽养殖行业发展现状分析 家禽养殖规模平稳发展
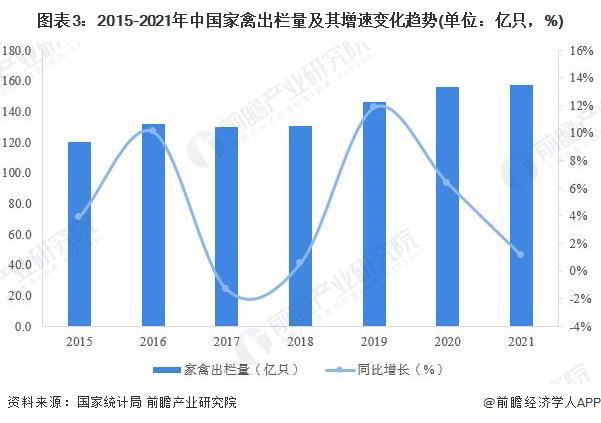
家禽养殖业作为中国畜牧业的重要组成部分,在保障城乡居民肉类供给、促进农民增收和推动农业现代化方面发挥着关键作用。2022年,面对复杂多变的国内外经济环境和疫情多点散发的挑战,中国家禽养殖行业总体保持平稳发展态势,养殖规模稳中有进,产业结构持续优化。以下从行业规模、细分品种、区域分布及趋势展望等方面进行分析。
一、行业整体规模平稳发展
据国家统计局数据显示,2022年我国家禽出栏量约为161.4亿只,比上年同期增长约1.4%;年末家禽存栏量约为67.8亿只,同比略有增长。从禽肉产量看,2022年全国家禽肉产量约为2443万吨,同比增长约1.5%,占肉类总产量的比重维持在26%左右。禽蛋产量达到3456万吨,同比增长约1.6%,连续多年位居世界第一。整体来看,家禽养殖规模在经历2019—2021年的非洲猪瘟替代性增长后,已进入平稳发展阶段,供需关系趋于宽松。
二、细分品种呈现差异化发展
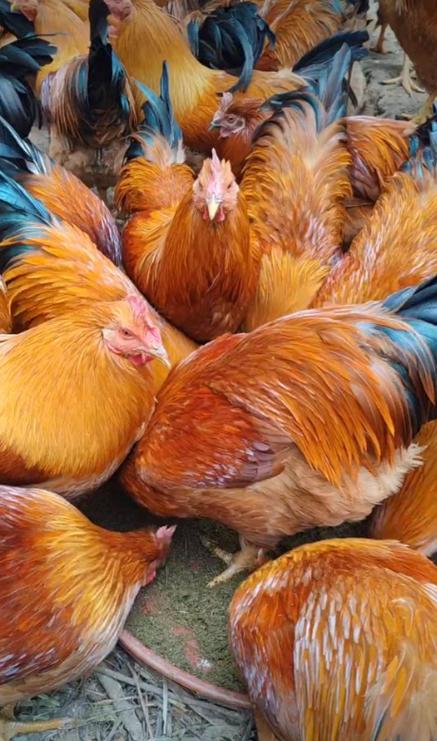
- 肉鸡养殖:白羽肉鸡和黄羽肉鸡是两大主要品种。2022年白羽肉鸡出栏量约70亿只,受饲料成本上涨和消费疲软影响,利润空间被压缩,但规模化养殖比例继续提升,前十大企业市场份额超过50%。黄羽肉鸡出栏量约45亿只,受活禽交易限制和冰鲜上市政策推动,冰鲜产品占比逐年提高,冰鲜鸡销量同比增长约8%。
- 蛋鸡养殖:2022年全国在产蛋鸡存栏量约11.5亿只,同比小幅下降,但单产水平提高,禽蛋总产量保持增长。蛋鸡养殖盈利状况较好,每只蛋鸡年均盈利约20—30元,吸引了部分资本进入。大型蛋鸡企业加速扩张,如德青源、正大集团等,推动产业集中度提升。
- 水禽养殖:2022年肉鸭出栏量约42亿只,肉鹅出栏量约6亿只,总体稳定。水禽养殖受环保政策及水域资源约束,部分区域向适度规模养殖转型。
三、区域分布相对集中
中国家禽养殖呈现明显的区域集中特征。肉鸡养殖主要集中在山东、辽宁、河南、河北等地,其中山东省白羽肉鸡出栏量占全国近40%。蛋鸡养殖以河北、河南、山东、辽宁、湖北等省份为主,河北和河南两省蛋鸡存栏量合计占全国约30%。水禽养殖则集中在广东、广西、江苏、浙江等南方水网地区。2022年,这些主产省份通过规模化、标准化养殖场建设,进一步巩固了产业优势。
四、养殖模式向规模化、标准化升级
2022年,家禽养殖行业规模化水平继续提高。年出栏10万只以上的肉鸡养殖场数量占比超过30%,蛋鸡存栏5万只以上的养殖场占比约25%。龙头企业通过“公司+农户”、自建基地等模式,带动中小养殖户向适度规模经营转变。农业农村部持续推进畜禽养殖标准化示范创建,2022年新创建国家级标准化示范场超过100个,涵盖肉鸡、蛋鸡、水禽等品类。
五、面临的挑战与未来展望
2022年家禽养殖行业也面临诸多挑战:一是饲料原料价格高位运行,玉米、豆粕价格同比上涨约10%—15%,推高养殖成本;二是疫情反复影响消费和物流,餐饮渠道需求下降;三是部分地区环保限养政策依然严格,制约产能扩张。随着消费回暖、政策支持及产业升级,预计2023年家禽养殖规模将保持温和增长,预计出栏量增长2%—3%。行业将更加注重降本增效、疫病防控和品牌建设,冰鲜上市、预制菜等新业态将为家禽养殖带来新的增长点。
2022年中国家禽养殖行业在挑战中实现了平稳发展,养殖规模稳定,产业结构不断优化,为保障国家粮食安全和重要农产品供给作出了积极贡献。
如若转载,请注明出处:http://www.pcxhbk.com/product/30.html
更新时间:2026-11-01 19:59:03